埃弗顿再因盈利规则被扣两分 判罚依据与规则修改的推手
埃弗顿又一次站到了英超财务规则的对立面。2024年,这家俱乐部因再次违反英超的盈利与可持续性规则被扣两分,处罚由独立委员会作出。争议的焦点不在违规事实,而在算法与尺度:三年滚动的亏损上限怎么算、哪些支出可以剔除、重复违规要不要加码。两分看似不多,落到积分榜上却可能改写一整季的走向。更值得琢磨的是判罚背后的规则逻辑,以及它给整套财务监管体系带来的修改压力。
独立委员会如何量刑
盈利与可持续性规则的核心不是单季盈亏,而是把连续三个赛季的账目滚动相加,看累计亏损是否越过上限。俱乐部在青训、女足、社区项目上的投入可以按规定剔除,球场与训练基地的基建支出同样不在计算之内。因此账面亏损与规则口径下的亏损,往往不是同一个数字。
外界最容易混淆的一点,是把转会净投入直接当成违规金额。规则算的是工资、摊销与日常运营同收入之间的差额,转会费按合同年限分摊进各年账目。收入端的波动同样关键,转播分成、商业开发与比赛日收入一旦下滑,同样的支出结构就会显得吃紧,三年周期里任何一年的缺口都会累积。
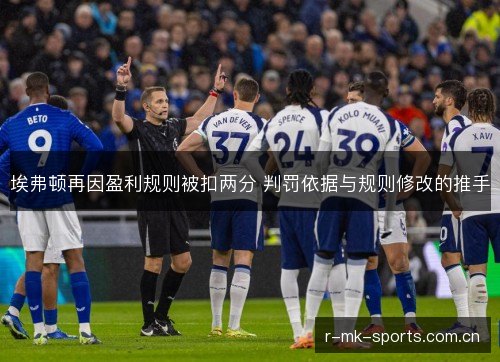
埃弗顿的难处正在这里。新球场的建设开支巨大,可按规定部分剔除,但工资结构与多年累积的亏损仍在账上。从公开信息看,独立委员会认定这家俱乐部在滚动周期内的亏损超出了允许范围,这才有了再次扣分的结论。
规则修订的现实推力
涉嫌违规的案子并不由联赛直接裁决,而是移交独立委员会审理。mk体育官网入口委员会先确定超限的额度,再衡量情节轻重:违规持续多久、是否主动配合调查、账目披露是否完整。埃弗顿的案子同样走这条路径。扣分只是工具箱里的一种,罚款、转会限制同样在列。
重复违规是绕不开的加重因素。埃弗顿此前已因同类问题被扣分,经上诉后处罚有所减轻,但违规的认定本身没有改变。再次越线,说明账目整改没有跟上要求。从公开信息看,这次的扣分数额已经考虑了俱乐部在新球场账目上的特殊情形。
因此,两分落到积分榜上,直接改变的是埃弗顿与降级区之间的距离。保级竞争里,两分足以决定一支球队整个赛季的心态与打法,也会影响冬窗之后的投入判断。截至目前,俱乐部仍保留上诉的可能,而每一次上诉都会把量刑尺度重新摊开在公众面前。
俱乐部账本与竞技平衡
接连几起案件暴露出同一组问题:审理周期跨过半个赛季,扣分落在赛季中后段,俱乐部无从提前规划阵容与预算。埃弗顿的遭遇被反复引用,因为它把规则的时间差摆到了台面上:账目属于过去,处罚却落在当下。这类时间差,恰恰是修改规则时最常被提起的理由。
修改的方向也在浮出水面。据报道,英超联盟内部讨论过以阵容成本比率替代现行体系,把工资与转会摊销直接绑定在收入之上,比例超标即触发限制。这套思路与欧洲赛场的监管口径更接近,但对中下游俱乐部并不友好,投票桌上的分歧由此而来。
任何修改都要过俱乐部投票这一关。营收靠前的球队担心上限压制竞争力,中下游球队则怕规则把上升通道锁死。埃弗顿的案例成了争论中的现实样本:一家投入新球场、又受制于亏损红线的俱乐部,究竟该被惩罚,还是该被给予过渡空间。
监管走势与账本底线
财务约束最终会写进转会操作里。为了压住摊销与工资,俱乐部更倾向出售青训球员换取纯利润,引援转向自由身与租借。埃弗顿近几个赛季的转会窗大体遵循这套逻辑,阵容深度因此受到影响,主教练的排兵空间随之收窄,青训梯队的产出也被提前变现。
账本与积分榜之间存在循环。成绩下滑会压缩转播与比赛日收入,收入减少又让下一个周期的亏损红线更难跨过。反过来,保级成功带来的稳定收入,是埃弗顿修复账目的前提。规则想守住财务健康,执行中却可能把风险推向竞技端。
监管收紧的趋势已经清晰。英超之外,英国层面推动的独立监管机构立法,同样要求俱乐部提交更完整的财务信息。对埃弗顿这样的俱乐部来说,合规成本只会继续上升,账目透明度与申报时限都会变成硬约束,规则不再只是赛季末的一张表格。
2024年的这次扣分,落在埃弗顿的账本上也落在积分榜上。它提醒所有俱乐部,财务规则已经从纸面条文变成能改变排名的力量。对英超联盟而言,判罚的权威取决于尺度是否稳定;对这家俱乐部而言,能否把亏损压回红线之内,决定了它在顶级联赛的立足方式。
下一次账目提交时,新球场相关支出如何被剔除、工资总额能否压下来,会直接决定埃弗顿是否第三次站上被告席,判罚尺度的松紧届时也会一并显露。
格拉斯哥流浪者2026-27赛季前瞻 三中卫与四三三的取舍
苏格兰足球的传统格局里,格拉斯哥流浪者的位置一直清楚,联赛冠军是底线,欧战正赛是期待。进入2026-27赛季前的准备期,围绕这支球队最实在的话题不在传闻,而在后场究竟怎么站。三中卫能撑住出球质量与防守宽度,四三三更容易维持前场压迫的人数,两套方案对球员类型的要求并不相同。从公开信息看,教练组在训练里...